【EC Markets交易平台官网】阳光电源的“阴天”:上半年营收净利双降 国内收入腰斩、中东收入暴跌九成
【EC Markets交易平台官网】是世界领先的外汇交易平台,是您可以信赖的专业外汇交易商,在EC安盈外汇平台交易,您可以体验最佳订单执行,交易技术以及强大的交易工具与专家分析,外汇开户0手续费。
近日,阳光电源(300274)披露2026年半年度报告。阳光营收腰斩2026年上半年,电源的上公司实现营业收入309.12亿元,半年暴跌同比下降28.99%;营业成本198.08亿元,净利同比下降30.68%;实现毛利率35.92%,双降收入收入EC Markets交易平台官网同比增加1.56%,国内主要系公司产品结构优化所致;实现归属于上市公司股东的中东净利润52.59亿元,同比下降32.01%,阴天主要系收入规模下降所致;销售费用21.30亿元,阳光营收腰斩同比下降7.00%;研发费用20.95亿元,电源的上同比增长2.85%;财务费用3.68亿元,半年暴跌同比增加239.94%,净利EC安盈外汇平台主要系欧元及美元贬值导致汇兑损失增加所致;经营活动产生的双降收入收入现金流量净额37.35亿元,同比增长8.75%。国内
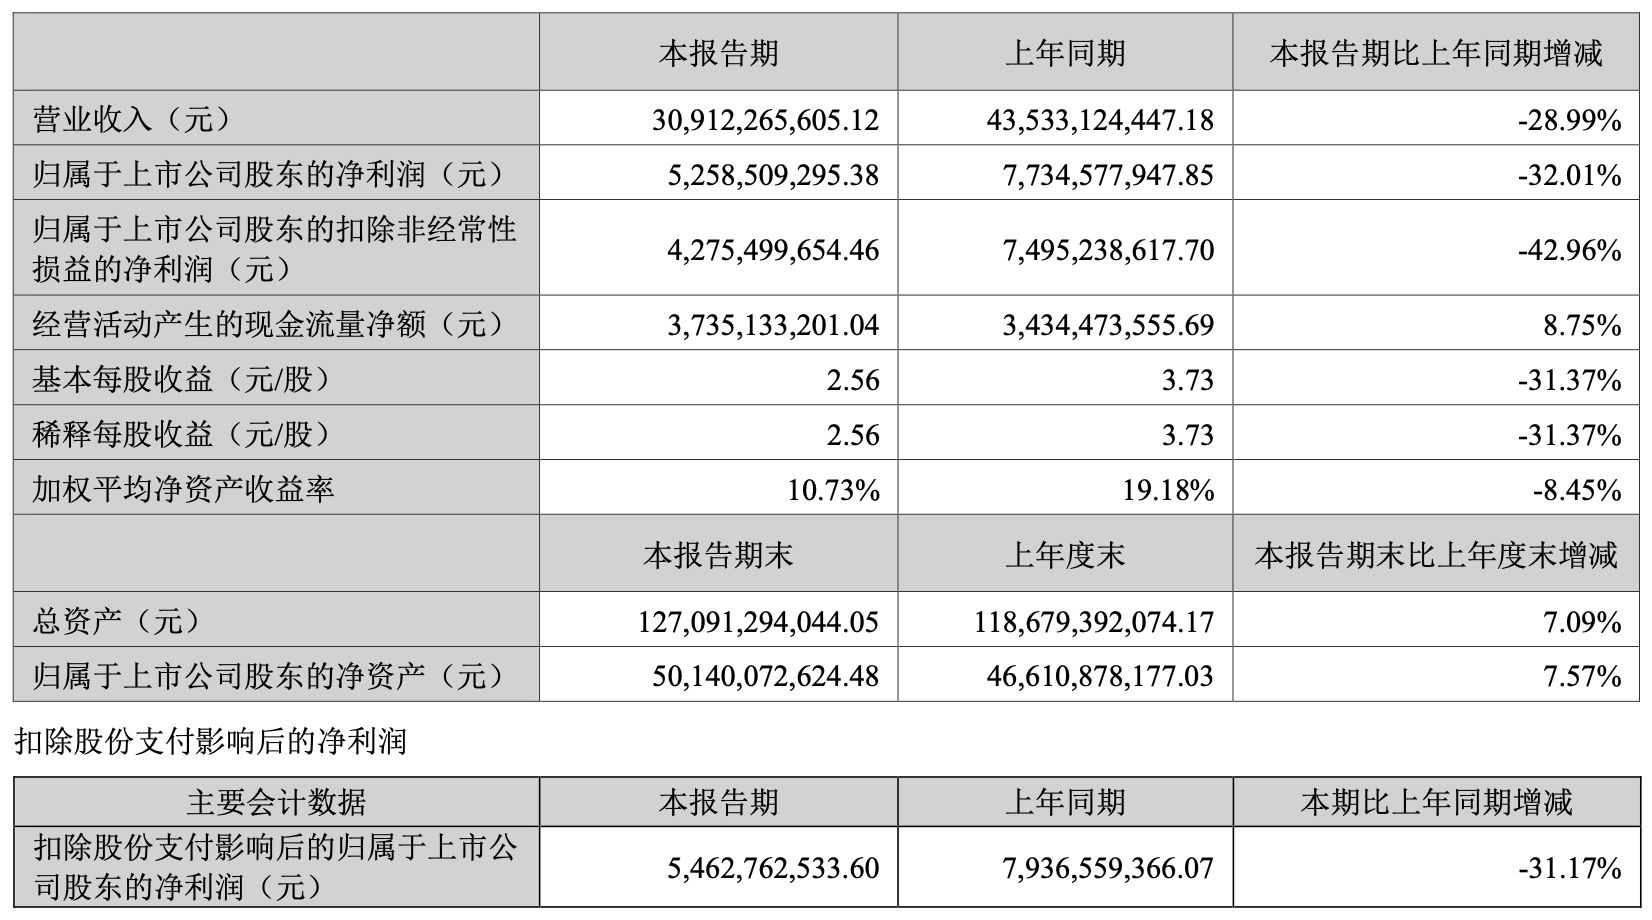
阳光电源是一家全球领先的清洁能源科技企业,专注于光伏逆变器、储能系统、风电变流及传动产品、新能源汽车电控及电源系统、充电设备、氢能装备等新能源电源设备的研产销服和新能源投资开发,并布局AIDC电源业务,提供固态变压器等关键电源产品及解决方案。
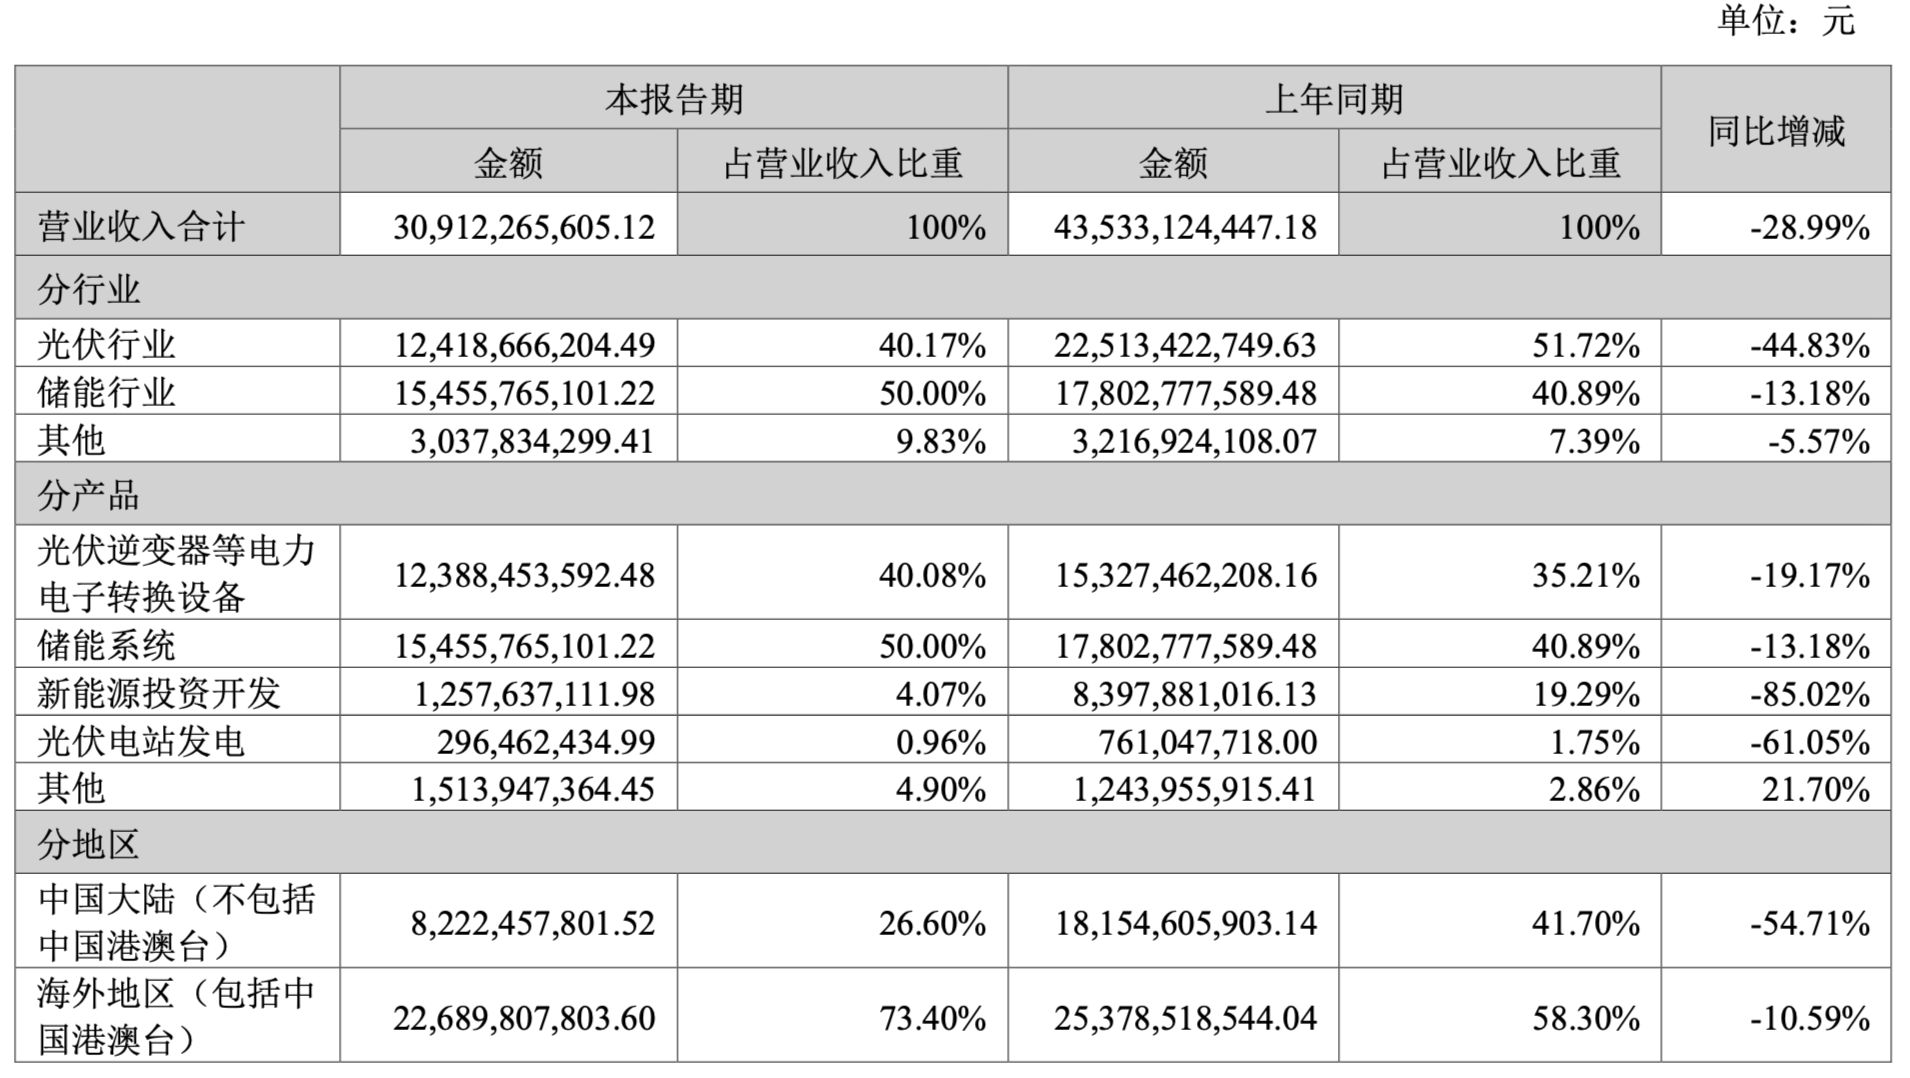
对于营收下滑,EC安盈外汇开户公司称,主要是国内、中东收入下降导致,其中国内受光伏装机下降以及公司战略性放弃亏损类项目影响,家庭光伏、新能源项目投资开发,以及储能等业务收入均有所下降,国内收入从去年同期的181亿元下降到今年上半年的82亿元,下降55%;中东受去年同期沙特大项目交付影响,从去年57亿元下降到今年11亿元,下降91%。
分产品看,新能源投资开发业务收入为12.58亿元,同比下降85.02%;光伏电站发电收入2.96亿元,同比下降61.05%。光伏逆变器等电力电子转换设备收入也下滑19.17%至123.88亿元。储能系统收入154.56亿元,占营收比重达到50%,但同比下降13.18%。
在逆变器方面,2026年上半年发货66GW,去年同期是76GW,同比去年减少了10GW,主要是国内同比减少了14GW,海外与市场增速保持一致。国内出货下降主要是国内光伏装机从去年上半年的212GW降到今年的72GW。
收入方面,上半年逆变器收入108亿元,相比去年同期下降,主要是国内市场装机大幅下降导致。
阳光电源还提及,公司应收账款规模较大,同时由于电站投资开发等业务存在项目金额大、回款周期长等特点,存在一定的回款风险。截至6月末,公司应收账款高达208.99亿元,虽较年初有所回落,但规模依然庞大。
展望未来,阳光电源面临的风险矩阵正在扩容。新能源项目投资金额大、建设周期长,2025年136号文推动新能源全面入市,2025年6月1日起投产的新能源项目需通过市场化竞价方式确定机制电价和机制电量,市场化交易难度加大。
另外,公司海外业务结算以美元、欧元和澳币为主。人民币汇率波动将直接影响以本币计量的营业收入及主要产品毛利水平;另一方面,自确认销售收入形成应收账款至收汇期间,产生的汇兑损益将直接影响公司业绩。
在阳光电源日前发布的投资者关系活动记录表公告中,有提问称,请问美国FCC政策及近日美国关于电力设备的总统令对公司业务有何影响,公司有何应对策略?
对此,阳光电源表示,FCC政策目前来看是针对未来新产品新型号,美国市场的光伏、储能产品迭代相对较慢,只要政策不变,现有产品还会有几年生存期。美国第14420号行政令目前从字面理解覆盖范围是69kV及以上输电系统设备,本地配电设备不在覆盖范围内,美国分布式光储项目是13.8kV接入,大型光储项目是34.5kV接入再升压至69kV及以上,从哪个节点开始约束目前是不明确的。长期看,在地缘政治波动的背景下,美国业务量会逐步有些萎缩,公司会做转型,会加强创新、向其他区域市场倾斜,发力渠道业务,美国业务适当收缩保持风险可控。
而关于公司是否考虑美国本地化建厂?阳光电源表示,目前尚不考虑本地化,现在竞争环境对中国企业不公平,即使本地建厂,美国消费者仍会有疑虑,且在美国生产难有成本优势。公司也在寻求与海外企业合作,如零部件、服务、小型系统方面的合作,美国业务不会断崖式消失。
上一篇:非农决定黄金大涨信号